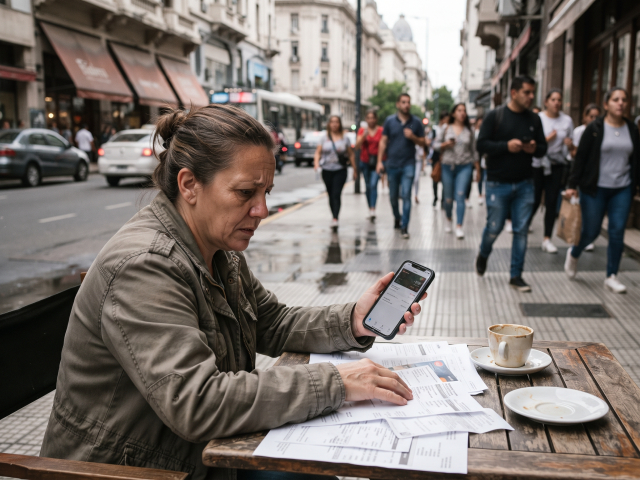
La economía argentina atraviesa un punto de inflexión crítico marcado por un fenómeno socioeconómico que encendió todas las alarmas en el sistema financiero y en las esferas gubernamentales: el endeudamiento de los hogares ha alcanzado un máximo histórico sin precedentes en las últimas dos décadas. De acuerdo con los informes estadísticos más recientes publicados por el Banco Central de la República Argentina (BCRA) y diversas consultoras económicas privadas de primer nivel, la persistente presión inflacionaria acumulada, el rezago histórico en la recuperación real de los salarios y la necesidad imperiosa de sostener el costo de vida cotidiano han empujado a millones de familias a una espiral de financiamiento de corto plazo que parece no encontrar techo. Este escenario alarmante no solo refleja la severa pérdida de poder adquisitivo de los sectores medios y populares, sino que también expone una peligrosa fragilidad estructural en la cadena de pagos nacional, donde el crédito al consumo ha dejado de ser una herramienta complementaria de inversión o adquisición de bienes durables para transformarse trágicamente en el último recurso de supervivencia económica frente a la profunda contracción de la actividad y la erosión constante del ingreso disponible mensual. El desglose analítico de los datos oficiales revela una transformación profunda y acelerada en los hábitos financieros y de endeudamiento de la población urbana en todo el territorio nacional. Tradicionalmente apoyado de forma exclusiva en el sistema bancario tradicional, el endeudamiento actual de los hogares se nutre de una red mucho más amplia, compleja y diversificada que incluye tarjetas de crédito bancarias y no bancarias, préstamos personales de rápida aprobación y, de manera extraordinariamente destacada, el dinámico ecosistema de proveedores no financieros de crédito y billeteras virtuales. Estas modernas plataformas digitales, que ofrecen liquidez inmediata a sola firma, con pocos requisitos y mediante procesos completamente automatizados a través de dispositivos móviles, han experimentado una adopción masiva por parte de segmentos de la sociedad que históricamente carecían de acceso al crédito formal. No obstante, esta tremenda facilidad operativa conlleva costos financieros altísimos, con tasas de interés nominales y efectivas que superan ampliamente la evolución de los precios, convirtiendo cada cuota mensual en una carga asfixiante que absorbe una porción desproporcionada de los ingresos del hogar y compromete de forma crítica la estabilidad financiera a mediano plazo. Radiografía pormenorizada de los motivos determinantes y el perfil de la deuda familiar actual: Destino primordial de los fondos solicitados: Más del 76% de los hogares que han recurrido a algún mecanismo de endeudamiento lo hacen impulsados por la necesidad imperiosa de cubrir gastos primarios e insustituibles, destacando la compra de alimentos de la canasta básica, la adquisición de medicamentos, la cobertura de atención médica y el pago de tarifas de servicios públicos esenciales. El peso crítico de las billeteras virtuales y tarjetas: Las plataformas tecnológicas y los plásticos no bancarios registran tasas de morosidad alarmantes que superan el 26%, evidenciando de forma categórica el profundo estrés financiero que atraviesan los usuarios de ingresos medios y bajos. Carga salarial asfixiante: La proporción de los ingresos formales que las familias deben destinar exclusivamente al servicio y pago de deudas pasó de representar un porcentaje marginal hace pocos años a superar el 24% en la actualidad, reduciendo drásticamente el margen de maniobra ante cualquier imprevisto de salud o contingencia doméstica.
El endeudamiento de los hogares en Argentina alcanzó un máximo histórico, impulsado por la crisis de consumo y las altas tasas de interés. Informes recientes del Banco Central y consultoras privadas detallan que las familias destinan gran parte de sus ingresos a cubrir necesidades básicas mediante préstamos personales, tarjetas y billeteras virtuales, disparando la morosidad.
Resumen y aportes del autor:
Las dramáticas consecuencias de esta crisis crediticia generalizada no se distribuyen de manera uniforme a lo largo del mapa socioeconómico y territorial argentino, manifestando disparidades profundas y preocupantes según la informalidad laboral, la composición familiar y la ubicación geográfica de los ciudadanos. Por un lado, los hogares con niños convivientes presentan una propensión al endeudamiento significativamente mayor que aquellos sin menores a cargo, impulsados por el peso ineludible de la escolaridad, la indumentaria y la alimentación infantil. Por otro lado, las estadísticas del sector revelan un fenómeno alarmante entre los sectores juveniles y ciertas provincias del interior del país, donde la morosidad acumulada supera umbrales críticos, afectando severamente el historial crediticio de una generación joven que ve sistemáticamente hipotecada su capacidad de ahorro, su estabilidad laboral y su legítimo acceso a la vivienda propia desde el inicio mismo de su vida activa. Cuadro de indicadores clave del endeudamiento en hogares argentinos: +-------------------------------+----------------------------------------------------+ | Componente Financiero | Situación Actual / Proyección Macroeconómica | +-------------------------------+----------------------------------------------------+ | Nivel Global de Endeudamiento | Máximo histórico récord de los últimos 20 años | | Morosidad en Sector No Bancario| Supera el 26% en billeteras virtuales y tarjetas | | Destino Principal de la Deuda | Más del 75% destinado alimen., salud y servicios | | Carga Financiera sobre Ingreso| Promedio superior al 24% de la masa salarial formal | +-------------------------------+----------------------------------------------------+ A este complejo panorama se suma el hecho de que las entidades financieras y los neobancos han endurecido sus normativas de control de riesgo ante el incremento exponencial de la cartera irregular, lo que reduce drásticamente la posibilidad de refinanciaciones accesibles y deja a miles de familias atrapadas en una trampa de deudas cruzadas. En conclusión, el récord histórico de endeudamiento familiar plantea un desafío mayúsculo y urgente tanto para la sostenibilidad del plan económico oficial como para la estabilidad general del sistema financiero nacional. Mientras el Gobierno nacional confía en que la reactivación paulatina del crédito al consumo funcione como el motor fundamental para traccionar la recuperación de la economía real, los principales analistas y economistas advierten que los altísimos niveles de morosidad y las tasas de interés prohibitivas actúan como un freno estructural insalvable. Sin una recomposición real, genuina y sostenida de los salarios que permita a los hogares sanear sus balances y prescindir del financiamiento usurario para subsistir cotidianamente, el sistema continuará expuesto a una vulnerabilidad sistémica que amenaza con profundizar el descontento social y limitar severamente las perspectivas de desarrollo a largo plazo.