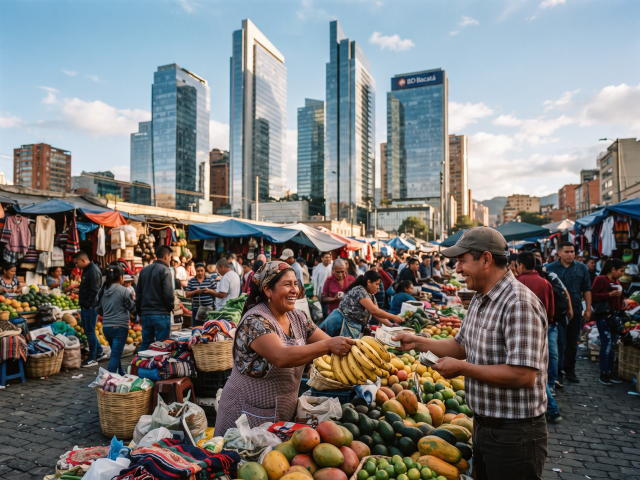
El Espejismo de la Estabilidad y el Despertar de las Tasas: Caminar por las calles comerciales de Bogotá, Santo Domingo o Ciudad de México en el último trimestre de 2026 ofrece una radiografía engañosa. A simple vista, el comercio fluye y la normalidad parece haber retornado tras años de inestabilidad post-pandémica. Sin embargo, bajo la superficie de las transacciones diarias, un intrincado mecanismo financiero está dictando cuánto cuesta el pan, qué tan difícil es pagar una hipoteca y si un emprendedor local puede permitirse contratar a un empleado más. En el corazón de este engranaje se encuentran las decisiones de política monetaria global, un eco que viaja desde Washington y Fráncfort hasta golpear, de forma directa e implacable, el bolsillo del ciudadano latinoamericano. La ilusión de que la inflación estaba completamente derrotada se desvaneció en el mes de septiembre de 2026. Mientras los analistas más optimistas proyectaban un relajamiento generalizado, la Reserva Federal de los Estados Unidos (Fed) impuso un baño de realismo al mercado global. Al ajustar sus tasas de interés al rango del 3,75 % - 4 %, la institución estadounidense envió un mensaje claro: la victoria sobre la inflación aún no es definitiva. Este movimiento, de apariencia técnica, actuó como una onda sísmica para los bancos centrales de América Latina, obligándolos a reaccionar para evitar la fuga de capitales y proteger el valor de sus monedas frente a un dólar que se resiste a perder su hegemonía. El Efecto Dominó en la Región: De la Cautela a la Acción: La transmisión de estas políticas globales hacia América Latina es casi inmediata. Cuando la Fed sube sus tasas, los bonos del tesoro estadounidense se vuelven más atractivos y seguros para los inversores internacionales. Para evitar que el dinero salga de la región hacia el norte, los bancos centrales latinoamericanos se ven forzados a ofrecer rendimientos más altos, encareciendo el crédito interno. Este es el peaje invisible que paga la región por su integración en el sistema financiero global. Aunque la inflación promedio en América Latina se proyecta hacia un moderado 3,7 % para el cierre de 2026 según estimaciones del consenso del mercado financiero (JP Morgan), el riesgo de rebrotes hacia el cuarto trimestre mantiene a los banqueros centrales en alerta máxima. Un ejemplo crudo de esta realidad se vivió recientemente en Colombia. El 30 de septiembre de 2026, el Banco de la República sorprendió a los mercados al elevar su tasa de interés al 12,25 %. Esta decisión, que muchos analistas catalogaron de drástica, no nació en el vacío. Responde a una combinación letal: el impacto prolongado del fenómeno de El Niño sobre la oferta de alimentos y las persistentes dudas sobre la consolidación de la estrategia fiscal del gobierno. Para el ciudadano de a pie en Medellín o Cali, este 12,25 % no es un mero número en un tablero financiero; significa que financiar la compra de un electrodoméstico con tarjeta de crédito o solicitar un préstamo para un pequeño negocio se ha vuelto sustancialmente más costoso. En el Caribe, la dinámica comparte la misma partitura, aunque con un tempo ligeramente distinto. El Banco Central de la República Dominicana (BCRD) decidió subir su tasa de política monetaria a 5,50 % anual a finales de septiembre, marcando su primer incremento en un año. Esta medida, calculada quirúrgicamente en respuesta a la subida de la Fed, busca blindar una economía que ha mostrado un músculo envidiable. Con un crecimiento acumulado del 4,5 % en los primeros ocho meses de 2026, impulsado por el turismo, la construcción y la intermediación financiera, República Dominicana se posiciona como uno de los líderes de crecimiento en la región. No obstante, el ajuste preventivo de sus tasas demuestra que incluso las economías más resilientes no pueden ignorar el clima financiero global.
Descubre cómo las recientes decisiones de política monetaria de la Reserva Federal impactan directamente la economía en América Latina este 2026. Analizamos la subida de tasas de interés en Colombia y República Dominicana, la inflación regional y qué significa este complejo panorama financiero global para tus créditos, deudas e inversiones.
Resumen y aportes del autor:
Crecimiento Fragmentado y la Tabla de Salvación de las Materias Primas: El panorama macroeconómico de América Latina en 2026 es un mosaico de realidades divergentes. Tanto la CEPAL como el Banco Mundial coinciden en que la región crecerá a un ritmo lento, con proyecciones del 2,2 % y 2,3 % respectivamente. Sin embargo, este promedio esconde abismos profundos. Mientras economías como Argentina experimentan un rebote proyectado del 5,5 %, México, la segunda mayor economía regional, enfrenta una severa desaceleración con un crecimiento estimado de apenas el 0,8 % debido, en gran parte, a los frenos externos y la dinámica industrial de sus principales socios comerciales. En este mar de incertidumbre, las materias primas han funcionado como un salvavidas de doble filo. Durante septiembre de 2026, el precio del barril de petróleo WTI llegó a rozar el techo psicológico de los 100 dólares, cerrando el mes en 90 dólares, mientras que el oro alcanzó cotas históricas de 4.200 dólares por onza troy. Para los países exportadores netos de energía y metales en la región, esto ha significado una inyección vital de ingresos fiscales. Sin embargo, para los países importadores, estos precios han actuado como un impuesto regresivo, importando inflación a través de los surtidores de gasolina y encareciendo los costos de logística y producción de la canasta básica. El Banco de España, en su análisis del primer semestre de 2026, subraya que, aunque América Latina llega a este punto con fundamentos financieros más robustos que en décadas pasadas, la complacencia es el mayor enemigo. La región opera próxima a su PIB potencial, pero la persistencia de niveles de deuda pública elevados y la falta de reformas estructurales profundas dejan a varios países vulnerables frente a un entorno global marcado por tensiones geopolíticas continuas y un comercio fragmentado. El Impacto Directo en las Finanzas Personales: ¿Cómo se traduce esta avalancha de cifras macroeconómicas en la vida cotidiana? En primer lugar, la era del dinero barato ha terminado. Las decisiones de los bancos centrales obligan a la banca comercial a revaluar el riesgo. Las tasas de interés de los créditos hipotecarios, de consumo y vehiculares experimentan presiones al alza. Aquellas familias latinoamericanas que planeaban adquirir una vivienda en 2026 se enfrentan a cuotas mensuales más onerosas, lo que está enfriando el sector inmobiliario en capitales importantes y desplazando la demanda hacia el mercado de alquiler. Por otro lado, este entorno de tasas altas ofrece una ventana de oportunidad para el ahorro conservador. Los depósitos a plazo fijo y los instrumentos de renta fija gubernamental están entregando retornos reales positivos, algo que no se veía con esta magnitud antes de la crisis inflacionaria de la década. El inversionista de a pie en América Latina está aprendiendo que el efectivo bajo el colchón se evapora con la inflación residual, mientras que el sistema financiero formal ofrece hoy escudos de protección más robustos. Finalmente, el consumo de los hogares está mutando. Las familias están priorizando bienes de primera necesidad y postergando gastos prescindibles. Este cambio de comportamiento, inducido directamente por la restricción monetaria, es exactamente el objetivo de los bancos centrales: enfriar la demanda para evitar que los precios se disparen. Es una medicina amarga pero necesaria, según los hacedores de política pública. La gran interrogante para lo que resta de 2026 y el inicio de 2027 es si los bancos centrales lograrán el ansiado "aterrizaje suave" —controlar la inflación sin provocar recesiones masivas— o si los factores exógenos, como los climáticos o geopolíticos, obligarán a mantener el torniquete monetario más tiempo del esperado. Por ahora, la recomendación transversal para el ciudadano latinoamericano es clara: prudencia fiscal en el hogar, reducción agresiva de deudas a tasa variable y cautela ante promesas de retornos mágicos en tiempos de volatilidad. ❓ Preguntas Frecuentes (FAQ) 💡 ¿Por qué si la Reserva Federal de EE. UU. sube sus tasas, mi banco local también lo hace? 💬 Cuando Estados Unidos sube sus tasas, sus instrumentos financieros se vuelven más atractivos mundialmente. Para evitar que los inversionistas saquen sus dólares de América Latina para llevarlos a EE. UU. (lo que devaluaría nuestras monedas locales e impulsaría la inflación), los bancos centrales de nuestros países se ven obligados a aumentar también sus tasas de interés para seguir siendo competitivos. 💡 ¿Qué es más recomendable en 2026: pedir un préstamo o ahorrar? 💬 Con tasas de interés altas (como el 12,25 % en Colombia o el 5,50 % en República Dominicana), pedir créditos de consumo es significativamente más caro. Este es el momento ideal para priorizar el ahorro, ya que los bancos e instituciones financieras están pagando mayores rendimientos por cuentas de ahorro de alto rendimiento y depósitos a plazo fijo. 💡 ¿Cuándo empezarán a bajar los precios de las cosas en América Latina? 💬 La inflación (el ritmo al que suben los precios) se está desacelerando hacia un promedio del 3,7 % en 2026. Esto no significa que los precios vayan a caer (deflación), sino que dejarán de subir a la velocidad vertiginosa de los años anteriores. La estabilidad real dependerá de factores climáticos (como El Niño) y la evolución del precio internacional de materias primas como el petróleo.